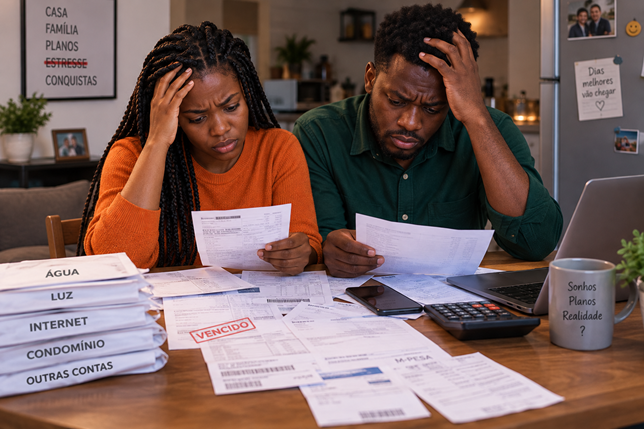
Muitas pessoas acreditam sinceramente que o seu salário atual simplesmente não é suficiente para permitir qualquer margem de poupança ou investimento no futuro. O argumento comum é que o custo de vida consome tudo. No entanto, o problema na maioria dos casos não é a quantidade de dinheiro que entra, mas sim a forma como a gestão financeira é feita no dia a dia.
Compreender esta realidade é o primeiro passo para sair do ciclo de apertos financeiros e começar a construir uma base de património sólida, mesmo com rendimentos moderados. Neste artigo, vamos explorar porque é que muitas tentativas de organização falham e como pequenos ajustes de percepção e comportamento podem transformar completamente a sua saúde financeira em Moçambique.
O erro invisível das pequenas despesas diárias
Um dos motivos mais comuns para o fracasso financeiro, mesmo entre quem já tenta controlar o dinheiro, é a negligência em relação ao consumo fragmentado. Muitas pessoas monitorizam com rigor as grandes contas mensais, como a renda da casa ou a energia, mas ignoram por completo o impacto das pequenas saídas diárias de dinheiro.
Para ilustrar este fenómeno de forma prática, imagine o consumo de dados de internet móvel. Se uma pessoa carregar o telemóvel com 20 Meticais (MT) para pacotes rápidos várias vezes ao dia — digamos, quatro vezes —, isso representa 80 MT diários. Multiplicando esse valor por 30 dias, o total gasto chega a 2.400 MT no final do mês. Mentalmente, o indivíduo regista apenas o esforço isolado de 20 MT, perdendo a noção do impacto real que essa micro-despesa acumulada tem no orçamento.
O mesmo acontece com pequenos lanches, taxas de transações móveis frequentes, transportes informais de última hora ou compras por impulso de valor reduzido. O segredo para corrigir esta falha não é eliminar o consumo de lazer ou conveniência, mas sim trazer visibilidade para estes montantes através de um registo rigoroso durante pelo menos um mês.
A armadilha da má classificação das despesas
Outro ponto crítico que sabota as finanças pessoais é a forma como classificamos os nossos compromissos financeiros. É muito comum que as pessoas considerem como "dívida" apenas os grandes financiamentos bancários de longo prazo ou empréstimos formais de valores elevados.
Como consequência, pequenas dívidas informais, empréstimos rápidos a amigos ou familiares, ou saldos negativos recorrentes em cartões e contas não ganham a devida atenção estratégica. Imagine que acumula pequenas obrigações informais ou compras a prazo de valor reduzido. Todos os meses, retira uma parte do orçamento para liquidar esses valores, gastando facilmente mais de 1.000 MT sem perceber.
Porque inicialmente estes valores não foram catalogados como dívidas estruturais, o orçamento mensal sofre um rombo invisível. Uma gestão financeira eficaz exige que qualquer compromisso que comprometa o rendimento futuro seja tratado como dívida e colocado sob controlo estrito.
Orçamentos desajustados à realidade do estágio familiar
Muitos agregados familiares criam planos de despesas perfeitos no papel, baseados em modelos teóricos ou conselhos genéricos encontrados na internet, mas que falham na prática porque ignoram o estágio real da família.
Um orçamento familiar deve refletir o momento de vida em que o agregado se encontra. Uma família jovem no início da carreira profissional tem necessidades, prioridades de consumo e riscos completamente diferentes de uma família com filhos em idade escolar ou de pessoas próximas da reforma. Quando se utiliza um modelo de orçamento inadequado ao contexto moçambicano e à realidade do lar, o plano torna-se rígido demais ou irrealista, gerando frustração e fazendo com que a família abandone o controlo financeiro por completo.
O orçamento deve ser uma ferramenta viva e flexível, construída à medida das despesas reais da casa e revista periodicamente.
O impacto invisível das ajudas familiares sem planeamento
No contexto cultural e socioeconómico de Moçambique, a solidariedade familiar e o apoio a parentes fazem parte do dia a dia. No entanto, quando estas ajudas não têm um planeamento claro ou um registo adequado, podem desestruturar completamente as contas do mês.
Muitas pessoas retiram dinheiro para apoiar familiares de forma impulsiva, sem contabilizar esses valores no orçamento prévio. Quando chega ao fim do mês, apercebem-se de que o dinheiro desapareceu, mas não conseguem identificar exatamente para onde foi. Estabelecer limites saudáveis, conversar abertamente com a família sobre as possibilidades financeiras e criar uma rubrica específica no orçamento para apoios são passos essenciais para manter a harmonia familiar sem comprometer a própria sustentabilidade financeira.
Perguntas Frequentes
Ter uma planilha ou aplicativo de finanças garante que vou poupar?
Não. Ferramentas como aplicativos e folhas de cálculo são apenas suportes visuais. Se os dados inseridos estiverem incompletos, se houver despesas ocultas ou se o comportamento de consumo não mudar, a ferramenta não trará resultados sozinha.
Como devo começar a controlar pequenas despesas sem tornar o processo cansativo?
Em vez de tentar anotar cada cêntimo de forma obsessiva logo no primeiro dia, concentre-se em categorizar os gastos essenciais e dedique atenção especial ao dinheiro que sai por meio de pagamentos móveis e pequenas compras diárias durante trinta dias para identificar padrões.
O que fazer quando o rendimento é tão baixo que mal cobre a alimentação básica?
Em situações de extrema vulnerabilidade financeira onde o rendimento cobre apenas a subsistência básica, o foco principal deve ser a protecção do essencial, a prevenção de novas dívidas e a busca por formas de gerar fontes adicionais de rendimento, mesmo que modestas, através de pequenos negócios ou aproveitamento de competências pessoais.
Resumo e Próximo Passo
Gerir melhor o dinheiro não exige necessariamente um salário milionário, mas sim atenção aos detalhes, honestidade na classificação dos gastos e adaptação do orçamento à realidade concreta da sua família. Pequenos desvios diários e despesas não planeadas são frequentemente os verdadeiros responsáveis pela falta de poupança.
Como primeiro passo prático, escolha os próximos sete dias para registar absolutamente todas as saídas de dinheiro, incluindo os valores mais baixos gastos com transporte, pequenas comunicações e lanches. Analise esses dados no final da semana para identificar onde o seu dinheiro está realmente a escapar.
O que achou deste conteúdo?
Leia até a metade do texto para liberar a avaliação.
Sobre o autor
Cristene AntonioLeia também
Finanças Pessoais
PROFESSORES QUE AUFEREM 18 MIL METICAIS FICAM COM APENAS 267 METICAIS APÓS CONTRAÍREM 5 EMPRÉSTIMOS2 de novembro de 2026
Finanças Pessoais
Educação Financeira em Moçambique: Como Ensinar Crianças a Poupar1 de novembro de 2026
Finanças Pessoais
Reserva de Emergência: Onde deixar suas Reservas Financeiras31 de outubro de 2026
Comentários (1)
-
André dos Santos — 21/09/2026 18:48
Força, está abrindo a mente da gente. 🙏