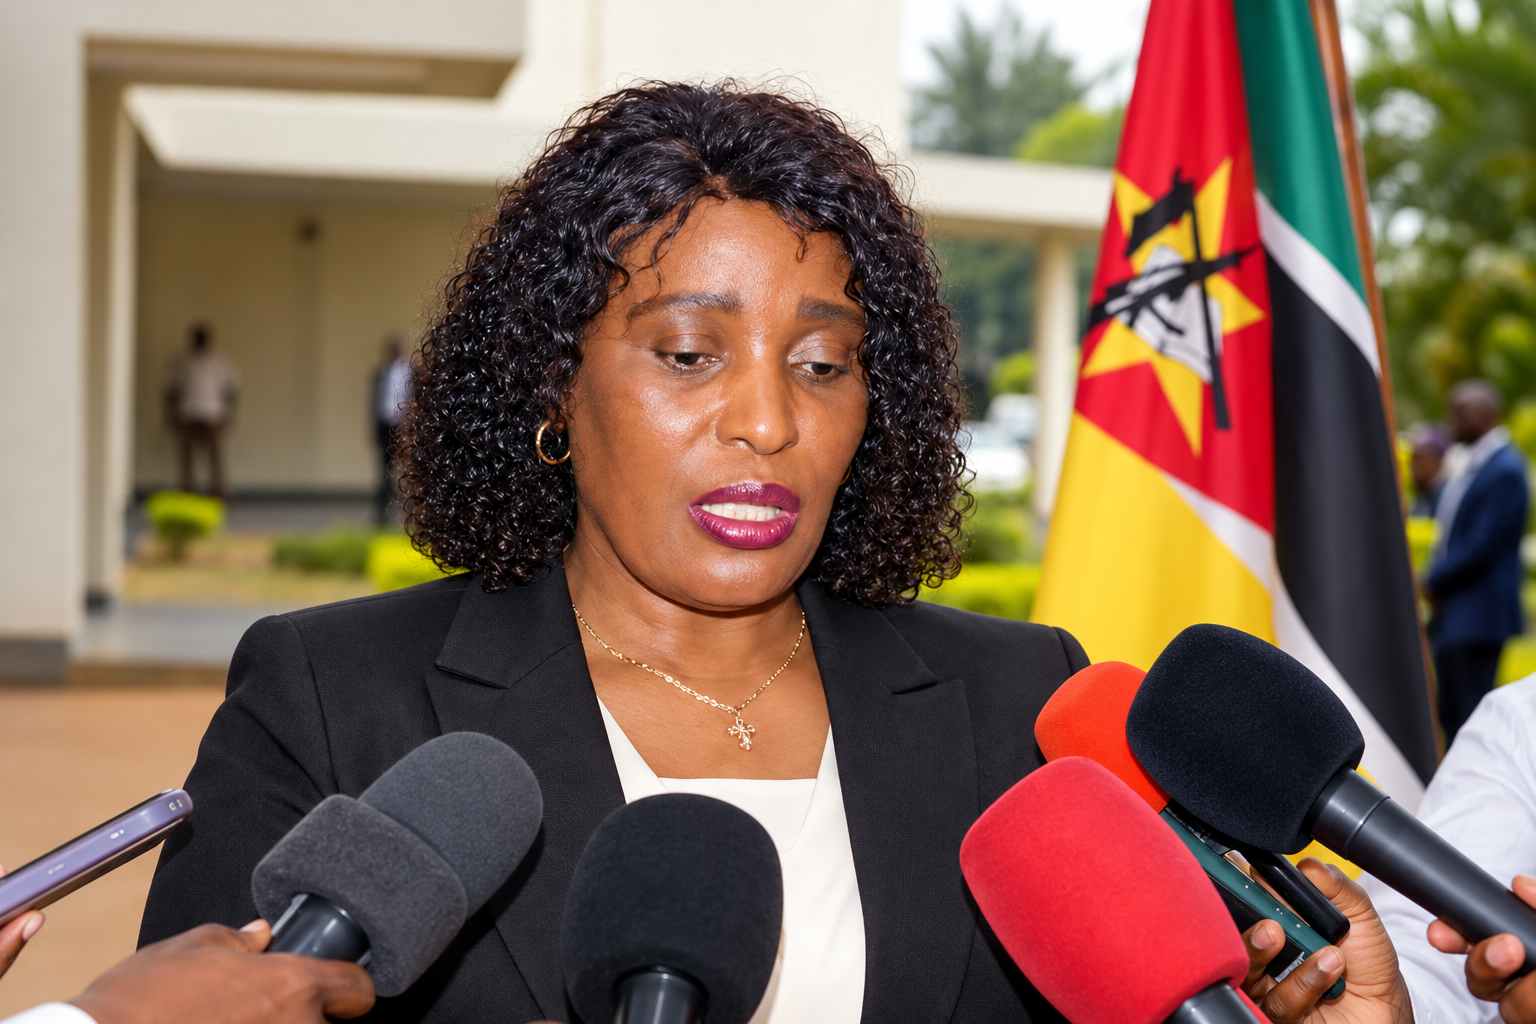
Recentemente, uma declaração da ministra da Educação, Samaria Tovela, veio reabrir o debate sobre as finanças dos professores em Moçambique, dividindo opiniões entre a revolta com os salários baixos e a constatação de que há um problema profundo de organização financeira.
Por que é que este assunto importa tanto? Porque o cenário descrito pela governante — docentes a receberem o salário e ficarem apenas com 200 meticais devido ao peso das dívidas — espelha uma realidade que afeta milhares de famílias moçambicanas. Compreender os limites dos nossos rendimentos e a forma como o crédito é encarado no país não é apenas uma questão de contabilidade doméstica, mas de sobrevivência e dignidade.
O peso do custo de vida e a realidade salarial
A fala da ministra não surge num vazio. Existe um reconhecimento evidente de que os salários dos professores são baixos quando colocados lado a lado com o elevado custo de vida em Moçambique. Para muitos funcionários públicos, recorrer à banca é a única via considerada possível para adquirir bens essenciais, como materiais de construção para uma casa ou viaturas para a deslocação diária.
Por que isso acontece com tanta frequência?
A própria estrutura do sistema financeiro em Moçambique acabou por moldar-se a esta realidade. A banca comercial e as instituições de crédito muitas vezes dão preferência ao funcionário público na hora de conceder crédito ao consumo ou à habitação, criando um caminho que parece pronto e facilitado: entrou para o Estado, vai ao banco buscar crédito. O problema é que este processo muitas vezes acontece sem um plano ou projeto concreto de amortização.
Por outro lado, é compreensível que as declarações tenham gerado indignação. Dizer que os professores devem viver de acordo com a sua capacidade salarial, vindo de uma figura de topo do Estado, pode soar a uma desresponsabilização face à insuficiência dos vencimentos. Reduzir o esforço diário de sobrevivência a uma simples falha de gestão pessoal ignora as pressões económicas reais que muitas famílias enfrentam para pagar a alimentação, a saúde e a educação dos filhos.
A cultura do endividamento e a pressão social
Apesar do desconforto que a crítica possa causar, seria injusto fechar os olhos à outra face da moeda: a cultura do endividamento que se enraizou na nossa sociedade. Não é raro ver pessoas a contrair dívidas quase automáticas, muitas vezes impulsionadas por uma narrativa perigosa de que o crédito deve ser usado para "iniciar a vida", mesmo sem saber como será feita a liquidação.
Na prática, este comportamento manifesta-se através de vários fatores críticos que merecem atenção:
- A facilidade inicial de acesso ao crédito: A garantia de um salário fixo no Estado abre portas rápidas a empréstimos, criando a ilusão de liquidez imediata.
- A pressão dos pares: Muitas dívidas contraídas no dia a dia são fúteis e nascem da necessidade de manter aparências ou de corresponder às expectativas sociais impostas por colegas e familiares.
- A ausência de planeamento: A falta de um orçamento familiar rigoroso faz com que o dinheiro seja comprometido antes mesmo de ser gasto, deixando margem zero para imprevistos.
Já se ouviu por aí conselhos em redes sociais a incentivar o recurso ao endividamento como forma de forçar o progresso pessoal. Contudo, na realidade económica moçambicana, assumir compromissos financeiros sem capacidade de pagamento resulta quase sempre num ciclo de aperto asfixiante, onde o salário serve apenas para cobrir juros e prestações passadas.
O equilíbrio entre reivindicação e educação financeira
O que nos diz esta polêmica sobre o futuro? Ela mostra que existe uma dupla urgência em Moçambique. Por um lado, é indispensável continuar a discutir e a reivindicar melhorias salariais justas para os professores e para toda a função pública, pois o desenvolvimento do país passa necessariamente pela valorização de quem educa. Por outro lado, há uma necessidade inadiável de literacia financeira.
Aprender a organizar um orçamento, distinguir entre necessidades e desejos e recusar a pressão para viver acima das possibilidades reais são passos fundamentais para proteger o pouco que se ganha. Como primeiro passo prático, olhe hoje mesmo para o seu extrato bancário, identifique para onde vai o seu dinheiro e avalie quais das suas dívidas atuais foram contraídas por necessidade real e quais nasceram da pressão externa. Cuidar do seu dinheiro é, antes de mais, uma forma de proteger a sua própria tranquilidade.
O que achou deste conteúdo?
Leia até a metade do texto para liberar a avaliação.
Sobre o autor
Cristene AntonioLeia também
Finanças Pessoais
PROFESSORES QUE AUFEREM 18 MIL METICAIS FICAM COM APENAS 267 METICAIS APÓS CONTRAÍREM 5 EMPRÉSTIMOS2 de novembro de 2026
Finanças Pessoais
Educação Financeira em Moçambique: Como Ensinar Crianças a Poupar1 de novembro de 2026
Finanças Pessoais
Reserva de Emergência: Onde deixar suas Reservas Financeiras31 de outubro de 2026
Comentários (0)
Ainda não há comentários. Seja o primeiro a participar.