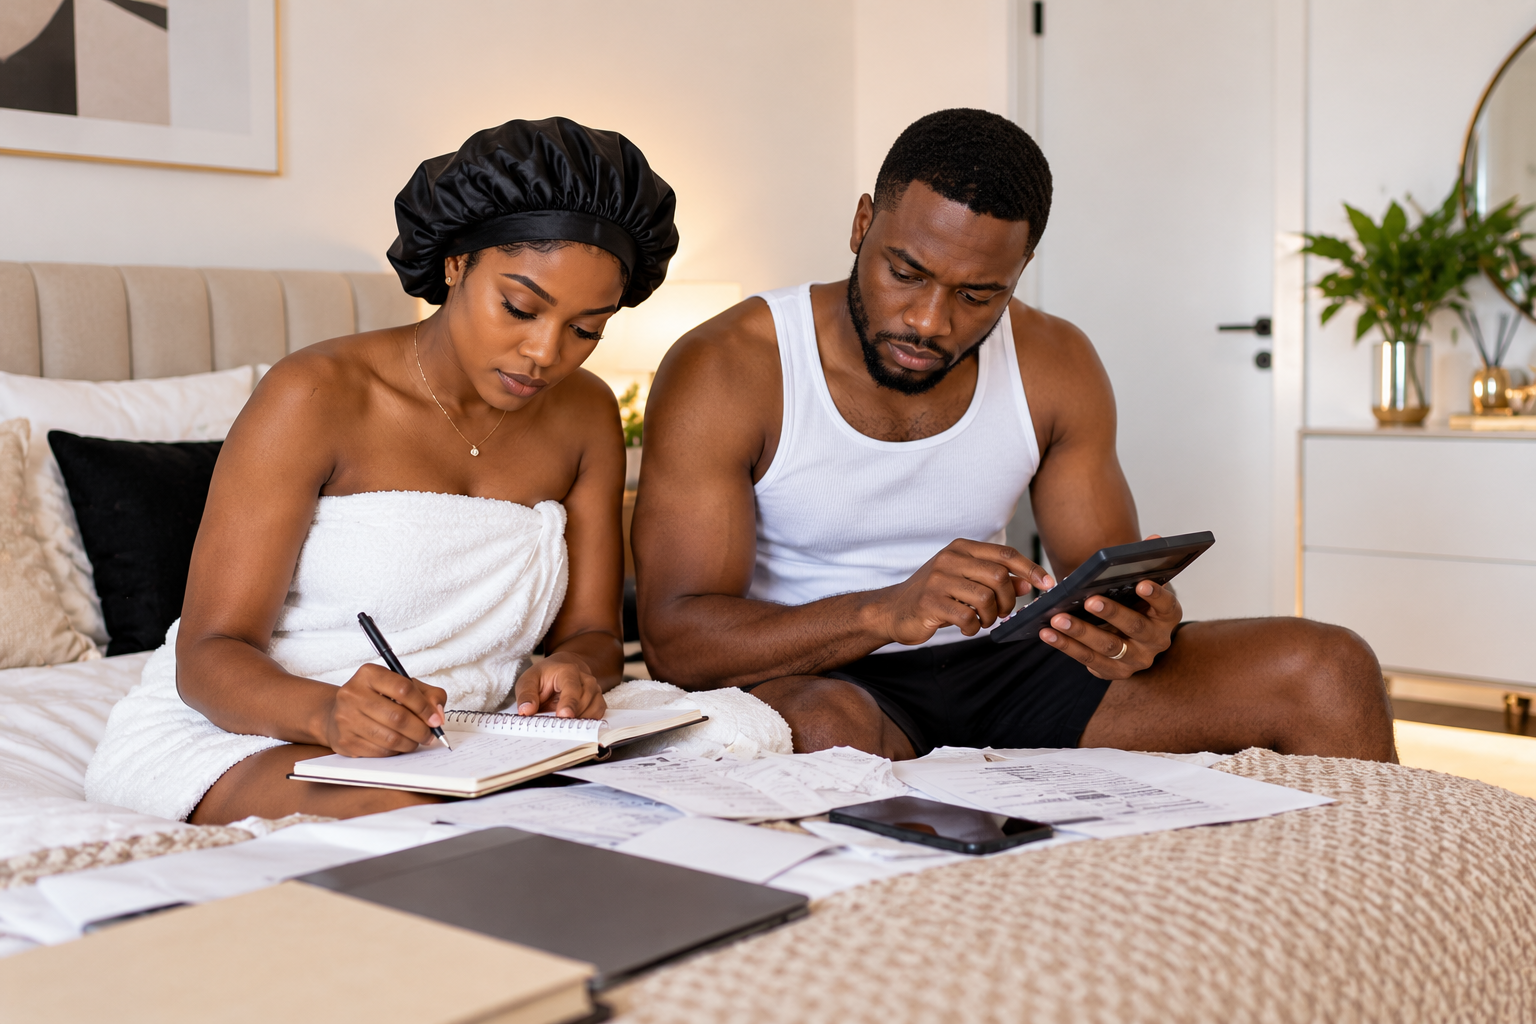
Organizar as finanças pessoais exige um plano estruturado para saber exatamente onde cada metical é gasto, e duas das abordagens mais conhecidas para esta tarefa são a regra dos 50/30/20 e a regra dos 70/20/10.
Ambas têm o mesmo objetivo de conduzir o leitor à liberdade financeira, mas dividem o rendimento mensal de formas distintas para atender a diferentes momentos de vida e prioridades.
- Regra 50/30/20: divide o rendimento entre necessidades, desejos e poupança.
- Regra 70/20/10: concentra um volume maior nas despesas essenciais e ajusta a fatia dedicada ao lazer.
O que é a regra dos 50/30/20 e como funciona
A regra dos 50/30/20 divide o rendimento líquido mensal em três blocos bem definidos para simplificar o orçamento sem exigir o controlices exaustivo de cada cêntimo gasto. O método separa o dinheiro em necessidades essenciais, desejos pessoais e objetivos de futuro.
Para aplicar este modelo, o orçamento deve ser distribuído da seguinte forma:
- 50% — Necessidades: Gastos essenciais do dia a dia, como a renda da casa, água, luz, alimentação básica, transportes públicos ou combustível e despesas médicas obrigatórias.
- 30% — Desejos: Gastos que trazem prazer e qualidade de vida, como jantares fora, subscrições de entretenimento, férias e roupas que não sejam estritamente necessárias.
- 20% — Poupança e investimentos: Parcela dedicada a construir o futuro, reforçar a reserva de emergência e realizar sonhos de médio e longo prazo.
Uma dúvida comum é o que fazer quando os gastos essenciais ultrapassam metade do rendimento, algo frequente com a subida do custo de vida. Se as necessidades consomem 60% ou 70% do orçamento, o modelo perde o equilíbrio original e exige reajustes nos desejos ou nas fontes de rendimento até que a estrutura volte a encaixar-se na realidade financeira.
O que é a regra dos 70/20/10 e quando utilizá-la
A regra dos 70/20/10 é um modelo alternativo ideal para quem enfrenta um custo de vida mais elevado ou está numa fase em que precisa de direcionar um foco total para o essencial e para a estabilização financeira. Neste formato, a fatia destinada ao estilo de vida é reduzida para dar mais espaço às contas obrigatórias.
A distribuição porcentual deste método funciona com base nos seguintes pilares:
- 70% — Necessidades: Foco total no essencial, cobrindo habitação, alimentação, energia, transportes e obrigações financeiras inadiáveis.
- 20% — Poupança e investimentos: Priorize o seu futuro com constância, mantendo a mesma taxa de poupança da regra anterior para garantir a construção de património.
- 10% — Desejos: Pequenos prazeres e momentos de lazer, controlados de forma estrita para não comprometer os seus objectivos principais.
Por que este modelo prioriza a manutenção de 20% para o futuro mesmo com um orçamento mais apertado? Porque a consistência na poupança é o motor que evita o endividamento crónico, permitindo que o dinheiro comece a trabalhar a favor do investidor através do efeito dos juros compostos ao longo do tempo.
Qual orçamento usar: 50/30/20 ou 70/20/10?
A escolha entre a regra dos 50/30/20 e a regra dos 70/20/10 depende diretamente do seu momento de vida, do seu atual estilo de vida e dos objetivos que definiu para o seu futuro. Não existe uma resposta universal que sirva para todas as pessoas da mesma forma.
Se o seu custo fixo com habitação e alimentação consome uma parte menor do salário, a regra dos 50/30/20 oferece maior flexibilidade para desfrutar do presente com os 30% reservados para lazer. Por outro lado, se vive num contexto urbano onde a renda e os transportes exigem uma fatia muito maior do rendimento, a regra dos 70/20/10 encaixa-se melhor para evitar que a poupança seja sacrificada.
O importante não é seguir um número de forma rígida, mas sim ter um plano claro e ser consistente na sua execução mês após mês. O orçamento deve trabalhar para si, e não o contrário.
À medida que a sua vida financeira evolui, avalie os resultados obtidos, ajuste os valores conforme as mudanças de salário ou de despesas e continue a construir o seu caminho com disciplina e visão de longo prazo, lembrando sempre que a consistência vale mais do que a perfeição.
O que achou deste conteúdo?
Leia até a metade do texto para liberar a avaliação.
Sobre o autor
Cristene AntonioLeia também
Finanças Pessoais
PROFESSORES QUE AUFEREM 18 MIL METICAIS FICAM COM APENAS 267 METICAIS APÓS CONTRAÍREM 5 EMPRÉSTIMOS2 de novembro de 2026
Finanças Pessoais
Educação Financeira em Moçambique: Como Ensinar Crianças a Poupar1 de novembro de 2026
Finanças Pessoais
Reserva de Emergência: Onde deixar suas Reservas Financeiras31 de outubro de 2026
Comentários (0)
Ainda não há comentários. Seja o primeiro a participar.