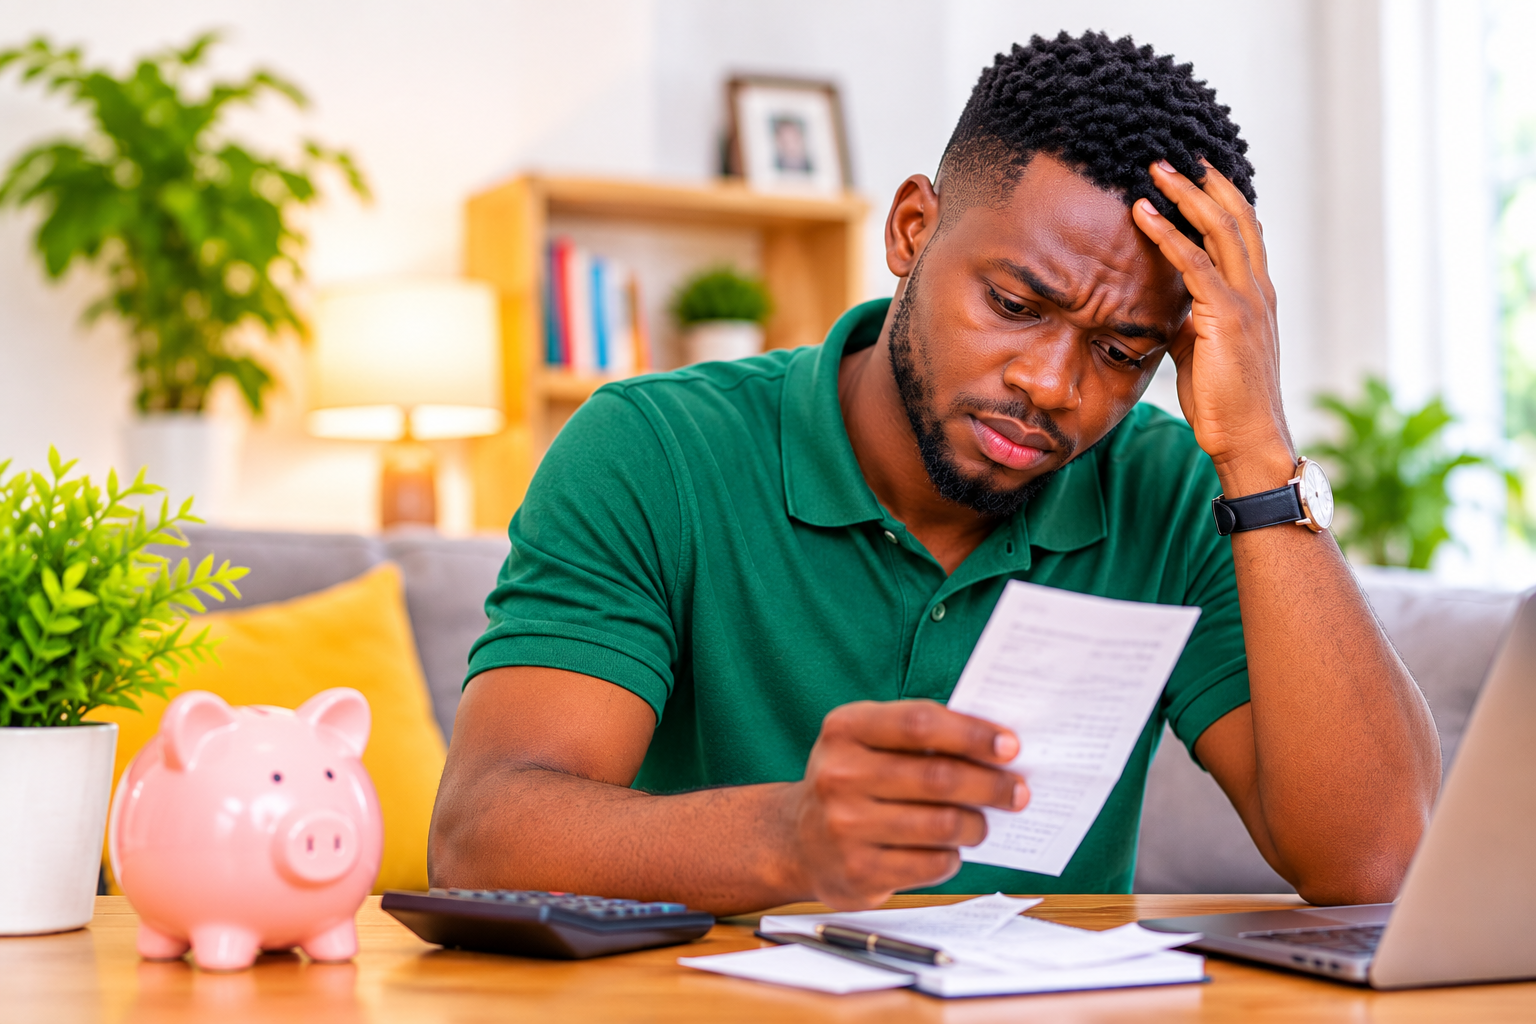
O salário entra na conta e desaparece antes de o mês terminar, muitas vezes preso a dívidas invisíveis e a escolhas diárias que sabotam qualquer tentativa de guardar dinheiro. O problema raramente está apenas no valor que ganha, mas sim em pequenos comportamentos repetidos que mantêm o seu orçamento familiar estagnado.
Compreender quais são esses hábitos e o mecanismo por trás deles é o primeiro passo para recuperar o controlo das suas finanças pessoais. Vamos examinar nove condutas diárias que alimentam a escassez financeira e ver como pode substituí-las por práticas que constroem estabilidade a longo prazo.
1. Viver de crédito
Viver de crédito significa gastar sistematicamente dinheiro que ainda não ganhou, contando com o salário futuro para pagar dívidas do passado. O grande perigo deste hábito está nas taxas de juro e nas comissões associadas a cartões de crédito e empréstimos de curto prazo, que transformam uma compra imediata numa obrigação financeira muito mais pesada.
Quando recorre constantemente ao endividamento para pagar despesas correntes, cria um ciclo onde o seu rendimento futuro já nasce comprometido antes mesmo de cair na conta. Para sair desta situação, o caminho exige parar imediatamente de contrair novas dívidas e desenhar um plano realista para liquidar o que já deve, começando pelos valores com juros mais altos.
2. Não ter reserva de emergência
A ausência de uma poupança intencional para imprevistos significa que qualquer contratempo — seja uma despesa médica ou uma avaria na viatura — obriga a recorrer de imediato ao endividamento caro. Sem este colchão financeiro, a sua estabilidade desmorona ao primeiro sinal de instabilidade económica.
A solução passa por construir gradualmente o seu fundo de segurança, guardando uma percentagem do que ganha todos os meses até atingir um montante equivalente a vários meses de despesas essenciais. Se tem dúvidas sobre onde colocar este capital com segurança e liquidez, consulte o nosso artigo sobre Reserva de Emergência: Onde deixar suas Reservas Financeiras para entender as melhores opções no mercado.
3. Ignorar os juros compostos
Muita gente pensa que investir é apenas para quem já tem grandes somas de dinheiro, ignorando o poder transformador dos juros compostos ao longo do tempo. Quando deixa o seu dinheiro parado numa conta à ordem, perde o efeito multiplicador dos rendimentos que geram novos rendimentos.
O segredo para activar este mecanismo a seu favor é começar cedo, mesmo que seja com valores pequenos em meticais, permitindo que o tempo faça o trabalho pesado na multiplicação do seu património.
4. Gastar mais do que ganha
Gastar mais do que ganha é o atalho mais rápido para a ruína financeira, pois obriga a cobrir o défice mensal com recurso a favores, empréstimos informais ou cartões. Este desequilíbrio acontece frequentemente quando o estilo de vida acompanha cada aumento salarial, impedindo qualquer acumulação real de riqueza.
Para corrigir esta postura, precisa de mapear detalhadamente todas as suas entradas e saídas de capital. Como explicamos ao detalhe em Finanças Pessoais: Regra dos 50/30/20 vs. 70/20/10 Qual Orçamento Usar, adotar um método estruturado de orçamento ajuda a colocar limites claros entre o que é necessidade e o que é supérfluo.
5. Ter medo de investir
O medo paralisante de perder dinheiro leva muitas pessoas a manterem todas as suas economias guardadas em casa ou em contas que pagam juros nulos, ignorando o impacto corrosivo da inflação. O risco real não está em aprender a colocar o capital a render, mas sim em deixar que o seu poder de compra diminua ano após ano.
A saída para este bloqueio é a educação financeira contínua, começando por estudar instrumentos simples disponíveis no mercado nacional antes de avançar para aplicações mais complexas.
6. Se comparar com todo mundo
Tentar manter um padrão de vida visível para impressionar os outros drena recursos preciosos que deveriam estar a ser poupados ou investidos no seu futuro. Este comportamento socialmente induzido cria despesas desnecessárias com bens de consumo e aparências que não acrescentam valor real à sua vida.
O antídoto contra esta pressão é alinhar as suas decisões financeiras estritamente com os seus objetivos pessoais e familiares, ignorando o que o vizinho ou o colega de trabalho está a comprar.
7. Tolerar amizades que te puxam pra baixo
O ambiente social e os círculos de amizade exercem uma influência direta sobre os seus hábitos de consumo, muitas vezes empurrando-o para gastos excessivos em saídas, festas e estilo de vida. Conviver com pessoas que não valorizam a disciplina financeira torna muito mais difícil manter o foco nos seus objetivos de longo prazo.
Avaliar as suas companhias e procurar rodear-se de pessoas que partilham de uma visão construtiva sobre o dinheiro e o trabalho é uma decisão indispensável para quem quer mudar de patamar financeiro.
8. Não praticar atividade física
Negligenciar o corpo e a saúde física parece um tema distante do dinheiro, mas a falta de exercício físico conduz invariavelmente a problemas de saúde futuros que exigem gastos avultados em consultas, medicamentos e tratamentos. Além disso, a falta de energia física reduz a sua produtividade no trabalho e nos negócios.
Integrar uma rotina simples de atividade física no dia a dia protege o seu capital a longo prazo, reduzindo despesas médicas evitáveis e garantindo a disposição necessária para gerar rendimento.
9. Comer mal todos os dias
Alimentar-se sistematicamente à base de comida processada ou refeições rápidas fora de casa, sem planeamento, consome uma fatia enorme do orçamento familiar e compromete o seu bem-estar físico. Este hábito diário drena o dinheiro de forma silenciosa e afeta diretamente a sua capacidade de foco e energia.
Planear as refeições com antecedência, cozinhar em casa e priorizar ingredientes frescos não só melhora a sua saúde como liberta recursos preciosos para fortalecer as suas finanças pessoais.
Mudar estes comportamentos exige disciplina diária e uma visão clara de onde quer chegar, substituindo velhos hábitos por uma gestão consciente do seu tempo e do seu dinheiro. Para organizar de vez as suas contas, monitorizar os investimentos e acompanhar todos os compromissos futuros de forma simples ou partilhada, conheça a Dily e descubra como simplificar a sua organização financeira.
O que achou deste conteúdo?
Leia até a metade do texto para liberar a avaliação.
Sobre o autor
Cristene AntonioLeia também
Finanças Pessoais
PROFESSORES QUE AUFEREM 18 MIL METICAIS FICAM COM APENAS 267 METICAIS APÓS CONTRAÍREM 5 EMPRÉSTIMOS2 de novembro de 2026
Finanças Pessoais
Educação Financeira em Moçambique: Como Ensinar Crianças a Poupar1 de novembro de 2026
Finanças Pessoais
Reserva de Emergência: Onde deixar suas Reservas Financeiras31 de outubro de 2026
Comentários (0)
Ainda não há comentários. Seja o primeiro a participar.